Европейският съюз е изправен пред необичайна комбинация от финансова и политическа несигурност. Докато на пазарите нарастват опасенията около френския държавен дълг и способността на Париж да овладее бюджетния си дефицит, политическото бъдеще на Испания поставя под въпрос досегашния баланс на силите в Брюксел. Двете кризи изглеждат различни, но според анализи на „Аксиос“, „Политико“ и Ройтерс те започват да се преплитат в момент, когато еврозоната вече е под натиск от по-висока инфлация, растящи лихви и предстоящи ключови избори.
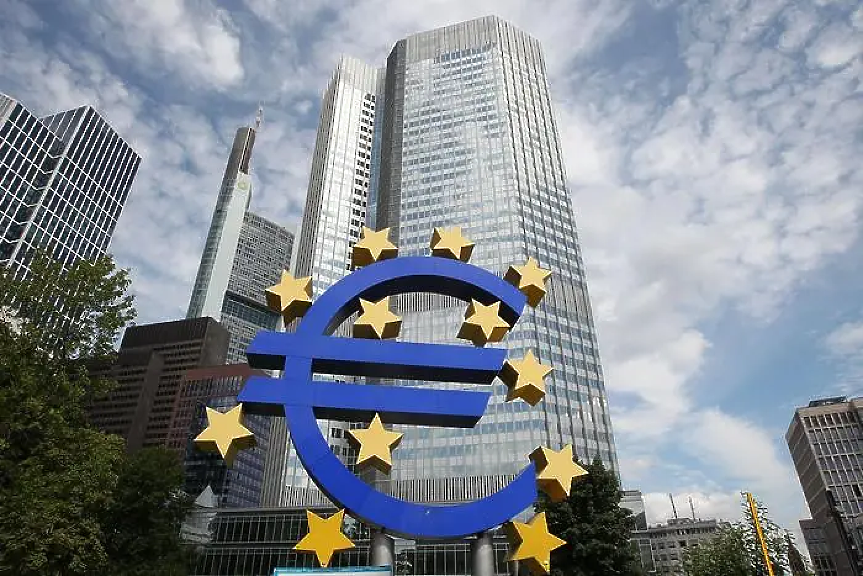
Най-видимият симптом е спадът на еврото. В понеделник общата европейска валута слезе под 1,12 долара и достигна най-ниската си стойност от май 2025 г. насам. Според „Аксиос“ това е отражение на нарастващото безпокойство на инвеститорите около френските финанси и политическата нестабилност в няколко големи европейски държави.
Валутните пазари все по-често започват да разглеждат Съединените щати като по-сигурно убежище, а доларът извлича ползи от европейските затруднения.
Париж под лупа
В центъра на напрежението е Франция.
Втората по големина икономика в еврозоната не е имала балансиран бюджет повече от три десетилетия. Според „Политико“ дефицитите се задълбочават заради растящите разходи за пенсионната система, превъоръжаването и зеления преход. В същото време политическата система изглежда неспособна да произведе устойчиво решение преди президентските избори през 2027 г.

Финансовите пазари реагират бързо. Доходността по десетгодишните френски облигации се доближава до 5 процента, което е най-високото равнище от 2008 г. Разликата между френските и германските облигации достигна около 150 базисни пункта, равнище, невиждано от кризата с държавните дългове през 2012 г.
През последните години инвеститорите възприемаха германския и френския дълг почти като еднакво надежден. Днес тази представа се разпада. Особено тревожен е фактът, че повече от половината френски държавен дълг се държи от чуждестранни инвеститори, които обикновено реагират по-бързо при признаци на нестабилност.
Според „Политико“ японският гигант „Сумитомо Мицуи Ди Ес асет мениджмънт“ вече е продал изцяло експозицията си към френски облигации. Подобни решения подхранват опасенията от ефект на доминото.
Споменът за кризата от 2010-2012 г.
Сравненията с кризата от началото на предишното десетилетие засега изглеждат преждевременни, но вече се появяват все по-често.
Тогава дълговите проблеми на Гърция поставиха под въпрос самото оцеляване на еврото. Днес ситуацията е различна по една проста причина: Франция не е периферна икономика като Гърция, а е една от основните опори на Европейския съюз.
Именно затова евентуална дестабилизация на Франция би имала значително по-мащабни последици за целия валутен съюз.
По думите на бившия член на Изпълнителния борд на Европейската централна банка Лоренцо Бини Смаги, цитиран от „Аксиос“ и „Политико“, ЕЦБ разполага с много повече инструменти в сравнение с периода отпреди петнадесет години. Банката може да използва различни механизми за изкупуване на облигации и ограничаване на резките скокове в доходността.
Според него обаче възниква въпросът защо ЕЦБ продължава политиката на количествено затягане, тоест постепенно свиване на баланса си чрез отказ да замества изтичащи държавни облигации. Именно тази политика увеличава количеството нов дълг, което частните инвеститори трябва да поемат, в момент когато пазарите вече са нервни.
Всички погледи към Франкфурт
Колкото повече се задълбочава френският проблем, толкова по-често се задава един въпрос: ще бъде ли принудена Европейската централна банка отново да спасява еврозоната?
В момента ЕЦБ разполага с т.нар. Инструмент за защита на предаването на паричната политика (TPI), създаден през 2022 г. Той позволява покупки на държавни облигации на вторичния пазар, ако финансовите сътресения бъдат оценени като неоправдани и заплашващи целостта на валутния съюз.
Инструментът никога досега не е използван.
Освен това достъпът до него предполага съответната държава да следва устойчива фискална политика. Именно тук е основната дилема за Франция. За да получи подобна подкрепа, Париж вероятно ще трябва да демонстрира готовност за болезнени бюджетни реформи, които изглеждат политически почти невъзможни преди президентските избори.
Според анализ на Ройтерс ситуацията може да се усложни още повече заради спекулациите около бъдещето на председателката на ЕЦБ Кристин Лагард. Ако тя напусне поста си предсрочно, както допускат някои наблюдатели, начело на институцията могат да застанат по-твърдо настроени представители на северноевропейската школа като Клаас Кнот или Йоахим Нагел.
Това би означавало по-висок праг за извънредна намеса на ЕЦБ и по-трудно изграждане на консенсус за нови покупки на облигации.
Ройтерс отбелязва, че пазарите все по-внимателно следят не само френските бюджетни проблеми, но и въпроса кой ще ръководи Европейската централна банка в най-критичния момент.
Испания добавя политическо измерение
На този фон Испания се превърна във втория източник на европейска несигурност.
Решението на премиера Педро Санчес да произведе предсрочни избори на 29 ноември според „Политико“ може да има сериозни последици за цялата архитектура на властта в Европейския съюз.
Социалистите и демократите в Европейския парламент разглеждат Санчес като ключов съюзник и своеобразна противотежест срещу доминиращата роля на Европейската народна партия в Европейския съвет.
Ако социологическите проучвания се окажат верни и властта премине към Народната партия на Алберто Нунес Фейхоо с подкрепата на крайнодясната „Вокс“, левицата в Брюксел рискува да загуби последния си влиятелен лидер в голяма държава членка.
Това би променило не само съотношението на силите между социалисти и консерватори. Под въпрос може да бъде поставена и неформалната коалиция между Европейската народна партия, либералите и социалдемократите, върху която председателката на Европейската комисия Урсула фон дер Лайен изгражда парламентарното мнозинство за приемане на законодателство.
По-трудни решения в Брюксел
Според представители на групата на социалистите и демократите, цитирани от „Политико“, евентуалното поражение на Санчес може да направи групата по-конфронтационна и по-малко склонна на компромиси.
Социалдемократите вече са загубили влияние след европейските избори през 2024 г., когато Европейският парламент се придвижи надясно. В редица случаи Европейската народна партия започна да разчита на подкрепа от десни и крайнодесни формации.
Загубата на Испания би засилила тази тенденция.
Последиците могат да се усетят още през следващите седмици при преговорите за новата многогодишна финансова рамка на ЕС. Според дипломати и представители на Европейската комисия, цитирани от „Политико“, изборната кампания в Испания може да затрудни намирането на компромиси именно когато Съюзът трябва да вземе решения за бюджета си през следващите седем години.
Европа навлиза в година на изпитания
Френската дългова тревога, испанските избори и несигурността около бъдещото ръководство на Европейската централна банка очертават необичайно напрегнат политико-финансов пейзаж.
Реалността засега е далеч от драматичните дни на кризата около Гърция. Но пазарите вече изпращат предупреждения. Еврото отслабва, доходността по облигациите расте, а инвеститорите започват да оценяват европейските рискове по различен начин.
Това, което превръща ситуацията в особено чувствителна, е съвпадението между финансовата нестабилност и политическия цикъл. През следващите месеци Европа ще бъде изправена пред избори в Испания, президентска кампания във Франция, преговори за новия бюджет на ЕС и вероятно дебат за бъдещето на ЕЦБ.
Доскоро Брюксел можеше да разглежда тези процеси поотделно. Днес те започват да се сливат в една обща история за устойчивостта на европейския проект. А въпросът, който все по-често си задават инвеститорите и политиците, е дали еврозоната отново няма да се нуждае от свое ново „каквото и да е необходимо“, подобно на знаменитото обещание на Марио Драги през 2012 година.
Още по темата
- Задържаха 17-годишен българин след побой над полицай по време на ученическите протести във Франция
- Санчес свика предсрочни избори в Испания на 29 ноември
- Българският данък "свръхпечалба" - за какво ЕЦБ предупреди Испания преди две години
- Заради ученическите безредици във Франция: над 400 гимназии ще останат изцяло или частично затворени утре
Подкрепете ни
Уважаеми читатели, вие сте тук и днес, за да научите новините от България и света, и да прочетете актуални анализи и коментари от „Клуб Z“. Ние се обръщаме към вас с молба – имаме нужда от вашата подкрепа, за да продължим. Вече години вие, читателите ни в 97 държави на всички континенти по света, отваряте всеки ден страницата ни в интернет в търсене на истинска, независима и качествена журналистика. Вие можете да допринесете за нашия стремеж към истината, неприкривана от финансови зависимости. Можете да помогнете единственият поръчител на съдържание да сте вие – читателите.
Подкрепете ни