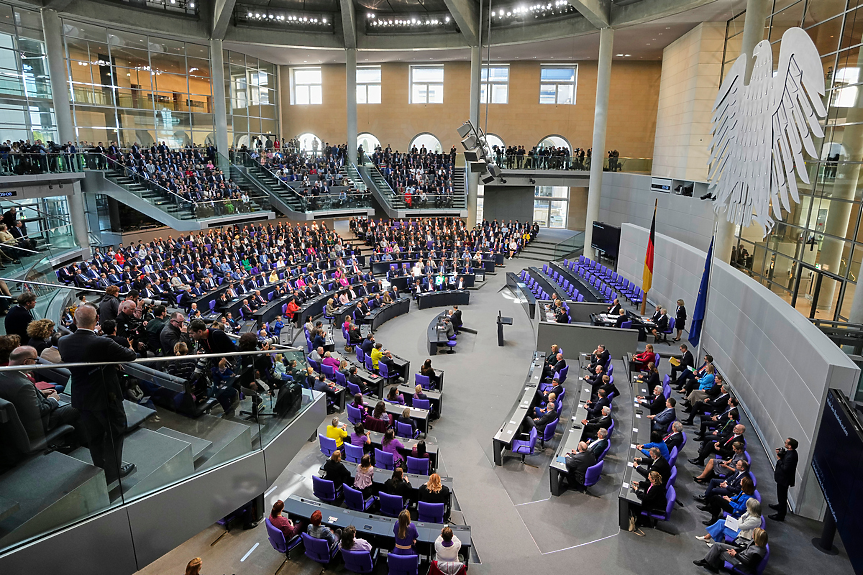
Германският Бундестаг прие закона за въвеждането на т. нар. "детска пенсия" - субсидиране на пенсионен фонд за всяко дете, което е регистрирано с основен адрес в страната. Децата ще получават от държавата по 10 евро месечно за пенсия, до която ще получат достъп след няколко десетилетия. Субсидирането ще приключва с навършването на 18.
Това е основната идея на новата схема за ранно пенсионно спестяване. Целта е всяко дете да получи начален капитал за осигуряване на старините си, независимо от финансовите възможности на родителите му.
В петък Бундестагът гласува законопроект на федералното правителство. Предстои той да бъде разгледан и от Бундесрата – представителството на федералните провинции.
Какво конкретно се предвижда?
За деца и младежи на възраст между 6 и 18 години държавата ще внася по 10 евро месечно в инвестиционна сметка за пенсионно осигуряване. Това може да бъде сметка, избрана от родителите, или автоматично открита публична инвестиционна сметка, управлявана от Германската федерална банка.
До началото на изплащането натрупаната доходност ще бъде освободена от данъци. Според Министерството на финансите средствата по правило няма да могат да бъдат изтегляни преди навършване на 65-годишна възраст.
Родителите и бабите и дядовците ще могат доброволно да добавят средства към сметката. Разрешени са допълнителни вноски до 6840 евро годишно.
Държавната подкрепа ще важи само за стандартен инвестиционен договор с таван на разходите от един процент. До навършване на пълнолетие доставчиците няма да имат право да начисляват такси за сключване на договора и за продажби.
Финансовата комисия на Бундестага е определила и че средствата трябва да се инвестират изключително в широко диверсифицирани глобални акции или акционерни фондове.
Кога ще започне програмата?
Законът трябва да влезе в сила в началото на януари 2027 г. Програмата ще обхване първоначално децата, родени през 2020 г., които навършват шест години през 2026 г. Така държавната подкрепа ще бъде предоставена със задна дата.
От 2027 г. всяка година ще се включва съответното поколение деца, навършващи шест години през същата календарна година. Това означава, че децата, които вече са на седем или повече години, няма да получат такава помощ.
Държавните вноски ще продължат до навършване на 18 години. След това инвестиционната сметка ще премине към частното пенсионно осигуряване с данъчни облекчения.
Каква полза се очаква от ранното спестяване?
Според Министерството на финансите основното предимство е времето. При дългосрочно инвестиране може да се натрупа значителна сума благодарение на ефекта на сложната лихва. Според изчисленията на министерството само от държавните вноски до навършване на пълнолетие в сметката ще се натрупат около 2200 евро. Ако след това не се правят допълнителни вноски, до навършване на 65 години сумата би могла да нарасне до около 53 000 евро. При допълнителни месечни вноски от родителите в размер на 10 евро капиталът може да достигне около 107 000 евро до 65-годишна възраст. Ако родителите добавят по 50 евро месечно, сумата би могла да нарасне до около 320 000 евро.
Тези прогнози се основават на предполагаема средна годишна доходност от седем процента. Според Министерството на финансите тя съответства на дългосрочната средна възвръщаемост от глобално диверсифицирани инвестиции в акции след приспадане на евентуалните разходи. Реалната доходност обаче може да бъде както по-висока, така и по-ниска.
В законопроекта изрично се посочва, че ако заради неблагоприятно развитие на капиталовите пазари натрупаната сума се окаже по-малка от общия размер на държавните вноски, няма да има право на компенсация от федералното правителство.
Колко ще струва програмата на държавата?
Първоначално федералният бюджет ще отделя около 198 милиона евро годишно за ранното пенсионно спестяване. До 2030 г. разходите се очаква да нараснат до 411 милиона евро годишно.
Освен да осигури начален капитал за старините, програмата има за цел да насърчи младите хора да се запознаят с инвестирането на фондовия пазар. Те трябва да виждат как се променя стойността на собствените им инвестиции и да разберат, че временните загуби често могат да бъдат компенсирани в дългосрочен план. Така се цели младите хора да бъдат мотивирани и след навършване на пълнолетие да продължат да спестяват за пенсия със собствени средства.

Частното пенсионно осигуряване ще придобива все по-голямо значение през следващите години. Затова федералното правителство разработва и наследник на непопулярната частна пенсионна схема „Ристер“.
Германската кредитна индустрия подкрепя плановете. Според нея ранното пенсионно спестяване допълва предвидената инвестиционна сметка за пенсионно осигуряване с предложение за деца и младежи и улеснява ранното включване в капиталово финансираната пенсионна система.
„Тя може да допринесе съществено за това младите хора отрано да се запознаят с дългосрочното натрупване на богатство чрез капиталовия пазар“, се посочва в становището на организацията.
Марк Тюнглер, изпълнителен директор на Германската асоциация за защита на притежателите на ценни книжа, заяви:
„Десет евро месечно няма да запълнят пенсионния дефицит. Но ранното пенсионно спестяване може да запознае милиони млади хора отрано и по естествен начин с капиталовия пазар и дългосрочното инвестиране.“
Какви са критиките?
Германската конфедерация на профсъюзите определя схемата като подвеждащо предложение.
„Това не е пенсия и премълчава социалните и етичните рискове на капиталовия пазар“, се посочва в становището на организацията.
Поради това тя смята, че програмата трябва да бъде отхвърлена.
„Ранното пенсионно спестяване е преди всичко финансиран от държавата начин за привличане на клиенти от частни финансови доставчици, банки и застрахователни компании“, заявяват от конфедерацията.
Доротея Мон от Федералния съюз на потребителските центрове също отправя критики. Според нея политиката не изпълнява собствените си обещания в областта на финансовото образование.
„Информацията от финансовите доставчици е важна. Но тя не може да замени независимото финансово образование. Децата и семействата се нуждаят от качествени и проверени образователни материали, а не от рекламни материали.“
Още по темата
Подкрепете ни
Уважаеми читатели, вие сте тук и днес, за да научите новините от България и света, и да прочетете актуални анализи и коментари от „Клуб Z“. Ние се обръщаме към вас с молба – имаме нужда от вашата подкрепа, за да продължим. Вече години вие, читателите ни в 97 държави на всички континенти по света, отваряте всеки ден страницата ни в интернет в търсене на истинска, независима и качествена журналистика. Вие можете да допринесете за нашия стремеж към истината, неприкривана от финансови зависимости. Можете да помогнете единственият поръчител на съдържание да сте вие – читателите.
Подкрепете ни